En la madrugada del martes 3 de noviembre, casi tres millones de paraguayos recibieron un mensaje inquietante en sus teléfonos por parte de Ueno Bank: “no se puede consultar su saldo”. Casi simultáneamente, el Banco Central del Paraguay anunció que iniciaba la resolución del banco por una insuficiencia crítica de capital. La decisión formal había sido tomada por su directorio el día anterior.
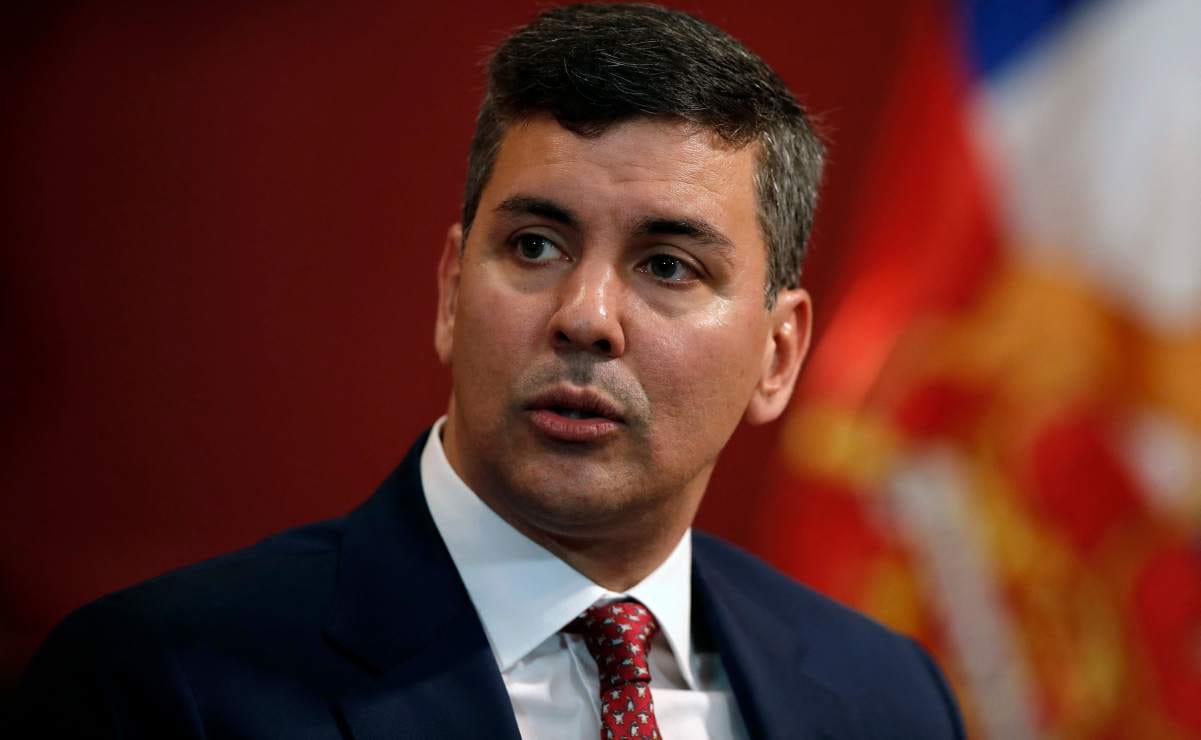
Menos de 48 horas después, el5 de noviembre, el presidente Santiago Peña presentaba su renuncia. Y el 6 de noviembre, en la tarde, los 44 senadores presentes votaron por destituirlo. Pedro Alliana juró esa misma noche como nuevo presidente de Paraguay. En aproximadamente tres días, una crisis bancaria pasó de congelar cuentas a derribar a un gobierno entero.
La velocidad se explica por el tamaño del problema. Ueno no era una pequeña fintech. Había nacido como banco digital en noviembre de 2023 y, en apenas tres años, acumuló 2.9 millones de clientes, aproximadamente 60% de la población adulta de Paraguay, y unos 2,836 millones de dólares en depósitos. Su estrategia parecía demasiado buena para ser cierta: cuentas digitales, enorme publicidad y reembolsos de hasta 40% de las compras. Finalmente, el modelo de negocios resultó que era insostenible.
El Banco Central encontró préstamos a empresas relacionadas con el grupo controlador y problemas en la forma en que se registraban algunos activos. Una vez corregidas las cuentas, el capital del banco cayó por debajo de la mitad del mínimo regulatorio. Pero el escándalo no fue solamente que Ueno estuviera mal administrado. La pregunta relevante es ¿cómo nadie en el gobierno lo detuvo antes?.
Carlos Carvallo, presidente del Banco Central, había dirigido anteriormente Financiera Ueno. El 3 de noviembre, el mismo día de la intervención, anunció su renuncia al BCP y un día más tarse se anunció su aprehensión. El expresidente Peña había sido además inversionista en la sociedad matriz vinculada al grupo hasta marzo de 2025. Y durante su administración organismos públicos colocaron casi 900 millones de dólares en Ueno Bank. La crisis del banco explotó una crisis política nacional de proporciones mayúsculas.
Paraguay tenía hasta entonces una especie de tecnocracia dorada de Sudamérica. Economistas profesionales, disciplina fiscal, un Banco Central creíble, crecimiento cercano a 5%, inflación alrededor de 3% y grado de inversión. Peña mismo era economista y había sido ministro de Hacienda. El país parecía demostrar que buena tecnocracia y estabilidad macroeconómica podían convivir con la tradicional maquinaria del Partido Colorado.
Ueno mostró el lado oscuro de esa historia.Puede haber excelentes indicadores macroeconómicos y, al mismo tiempo, instituciones profundamente vulnerables a conflictos de interés y captura regulatoria.
El terremoto político siguió extendiéndose. El 9 de noviembre, el Senado aprobó a Jorge Schreiner como nuevo presidente del Banco Central, con la misión explícita de recuperar credibilidad y fortalecer la supervisión. Un día después, el 10 de noviembre, fiscales allanaron la vivienda del exministro de Economía y expresidente del BCP Carlos Fernández Valdovinos, como parte de las investigaciones sobre Ueno.
El Estado paraguayo tenía alrededor de 890 millones de dólares depositados en Ueno Bank (recursos del Instituto de Previsión Social, Itaipú y otras instituciones públicas). Eso equivale aproximadamente a 1.3%–1.4% del PIB paraguayo antes de considerar cuánto pueda recuperarse durante la liquidación. El seguro de depósitos protege hasta aproximadamente 38 mil dólares por ahorrador, pero no cubre todas esas exposiciones públicas.
Por eso Paraguay puede terminar enfrentando algo parecido a un mini-Fobaproa. No necesariamente porque el Gobierno rescate a los accionistas de Ueno, sino porque el Gobierno tendrá que reponer pensiones, recursos públicos o balances de instituciones estatales si los activos del banco no alcanzan. Una parte de la pérdida privada podría terminar convertida en gasto, recapitalizaciones o nueva deuda pública.
Esta lección ya la vivimos de manera dolorosa en 1995 en México, cuando el FOBAPROA se convirtió en el rescate bancario más grande de la historia con cargo a las finanzas públicas. Desde entonces, nuestro sistema financiero ha evolucionado; hoy es mucho más grande y diversificado; y la CNBV y el Banco de México cuentan con una arquitectura regulatoria más desarrollada.
Sin embargo, la explosión reciente de bancos digitales y fintech está cambiando la velocidad del riesgo en nuestro país. Una aplicación puede captar millones de clientes mucho más rápido de lo que crecía un banco tradicional. Por eso la supervisión también tiene que cambiar: monitoreo casi en tiempo real, operaciones con partes relacionadas, concentración de depósitos, modelos agresivos de cashback, liquidez y vínculos entre bancos, fintech y plataformas digitales.
La lección paraguaya nos debe invitar a reflexionar seriamente sobre si tenemos suficiente solidez en la supervisión de fintechs y bancos digitales; y si el Banco de México y la CNBV fortaleciendo y modernizando los controles institucionales para que esto no suceda.